
지난해 3분기 테슬라는 49만7,099대를 인도하며 분기 기준 사상 최대 기록을 세웠다. 1년이 지난 9월 16일, 골드만삭스는 같은 분기 인도 전망치를 43만5,000대로 내려 잡았다. 미국 전기차 세액공제 종료 직전 수요가 몰렸던 지난해의 기저효과가 고스란히 드러난 셈이다.
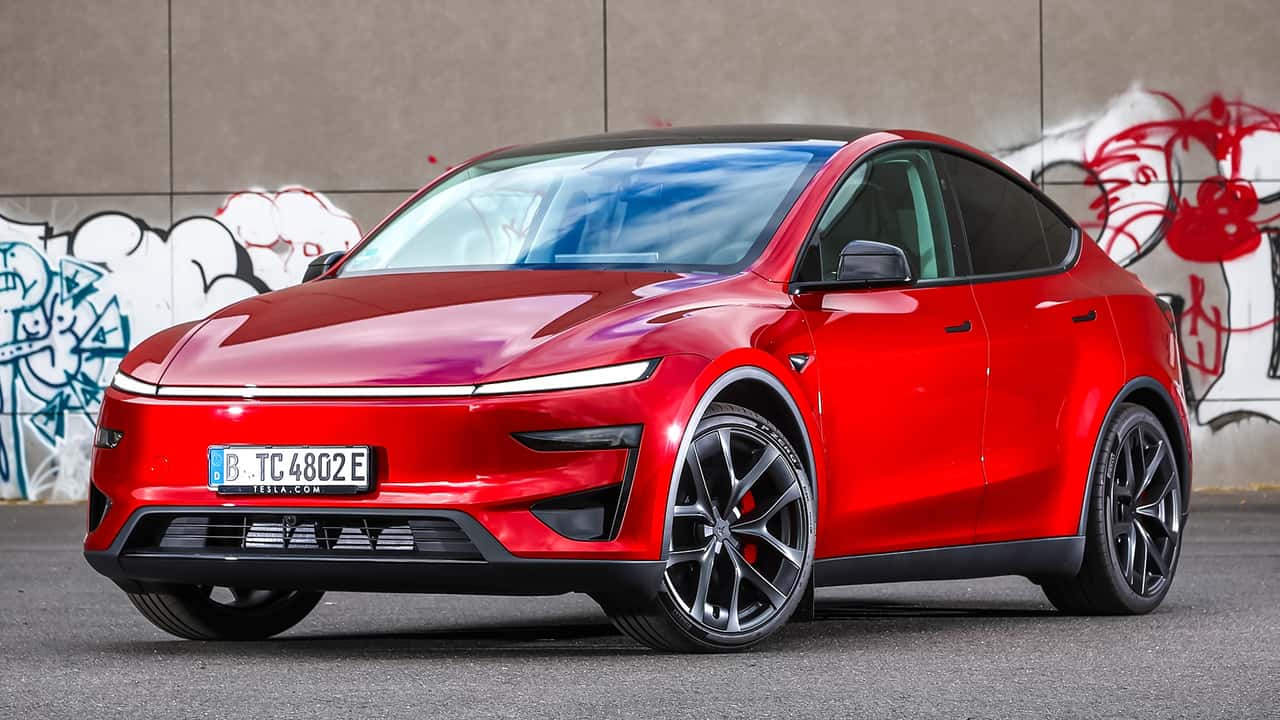
골드만삭스 애널리스트 마크 델레이니는 3분기 인도 추정치를 기존 49만대에서 43만5,000대로 11% 낮추고 중립 의견과 목표주가 360달러를 유지했다. 그는 “테슬라의 3분기 인도량이 시장 컨센서스(456K)와 우리의 기존 전망을 밑돌고 있다”고 적었다. 컨센서스 대비 4.6% 낮은 수치다.
세 시장이 동시에 흔들렸다
조정의 근거는 세 지역이다. 미국에서는 2025년 9월 30일 7,500달러 연방 전기차 세액공제가 끝난 뒤 수요가 평평해졌다. 8월 미국 판매는 4만816대로 전년 대비 26% 줄었다. 2026년 월간 판매는 3만7,550~4만2,435대 범위에 머물고 있다. 2025년 상반기 평균 4만7,000대와 비교하면 눈에 띄게 낮다.
중국은 더 약하다. 1~8월 내수 판매는 31만6,251대로 전년 대비 12.4% 감소했다. 8월 인도는 5만47대로 3개월 연속 줄었다. 테슬라는 9월 5일 모델Y 퍼포먼스를 중국에 투입하고, 재고 차량에 모델Y 1만 위안, 모델3 5,000위안의 현금 할인을 붙였다.
유럽은 방향이 달랐지만 기대에 못 미쳤다. 5월까지 등록 대수가 전년 대비 85~90% 늘었고 독일이 연방 구매 보조금을 재개했다. 테슬라는 9월 베를린 기가팩토리에 특별 교대조를 넣어 주간 생산을 기존 6,500대 미만에서 10월 중순 7,500대로 15% 끌어올리는 작업을 진행 중이다. 그런데도 골드만삭스의 3분기 가정에는 미달했다.
4분기와 주가
델레이니는 4분기 전망도 51만5,000대에서 47만5,000대로 낮췄다. 3분기 대비 4만대, 9.2% 증가해야 하는 수치다. 그는 계절적 요인과 미국·유럽에서 출하가 시작된 6인승 모델Y L 램프업, FSD 수요를 근거로 들었다. 다만 올해 연간으로 보면 1분기 35만8,023대, 2분기 48만126대에 두 전망치를 더해 약 174만8,000대 수준이다. 지난해 9월 제시했던 연간 186만5,000대보다 11만7,000대 낮다.
주가 여력도 크지 않다. 15일 종가 356.58달러를 기준으로 목표주가 360달러가 의미하는 상승 여력은 1% 미만이다. 주가는 5월 446달러 부근 고점 이후 7월 말 52주 최저로 밀렸고, 9월 4일 사이버캡 행사 뒤 하루 6% 빠지는 등 변동성이 이어졌다. 골드만삭스의 목표주가는 지난 1년 새 395달러, 425달러, 400달러, 405달러, 375달러를 거쳐 360달러까지 내려왔다.
월가 시각은 엇갈린다
골드만삭스의 하향이 시장 전체의 시각은 아니다. 같은 날 다른 증권사는 테슬라 투자의견을 유지했고, 일부 매체는 목표주가를 840달러까지 제시한 애널리스트를 소개하며 저가 매수 논리를 전했다. 인도량 둔화와 자율주행·로보택시 가치를 어떻게 저울질하느냐에 따라 목표주가가 두 배 이상 벌어지는 구조다.
차이를 만드는 변수는 결국 FSD와 로보택시의 상용화 속도다. 차량 판매만 보면 지난해 기록을 되돌리기 어렵지만, 소프트웨어 매출과 무인 운행 허가가 확대되면 실적의 성격 자체가 달라진다. 골드만삭스는 자율주행에 대한 신중한 시각을 유지한 채 차량 부문의 눈높이만 낮춘 셈이다.
골드만의 태도 변화
3개월 전과 비교하면 분위기는 정반대입니다. 6월 16일 보고서에서 델레이니는 2분기 인도 추정치를 40만5,000대에서 42만대로 올렸고, 실제 테슬라는 48만126대를 인도하며 추정치를 14.3% 웃돌았습니다. 지금은 세 시장이 모두 예상보다 느리게 간다는 판단으로 돌아섰고, 이번 분기 조정폭이 연간 실적 전망의 핵심 변수로 남았습니다.
이번 하향은 수요의 계절성이 아니라 미국 보조금 종료와 중국 내수 부진이라는 구조적 요인을 반영한 것입니다. 4분기 관건은 모델Y L의 실제 인도 속도와 FSD 요금제가 미국 판매를 되돌릴 수 있는지, 그리고 10월 초 공개되는 3분기 인도 실적이 시장 컨센서스를 지키는지에 달려 있습니다.
- 원문: Eletric-Vehicles.com — Goldman Cuts Tesla Q3 Delivery Forecast 11% on Three-Market Miss
- 작성: sw4u 8시뉴스 일관평 / 2026-09-16 20:26